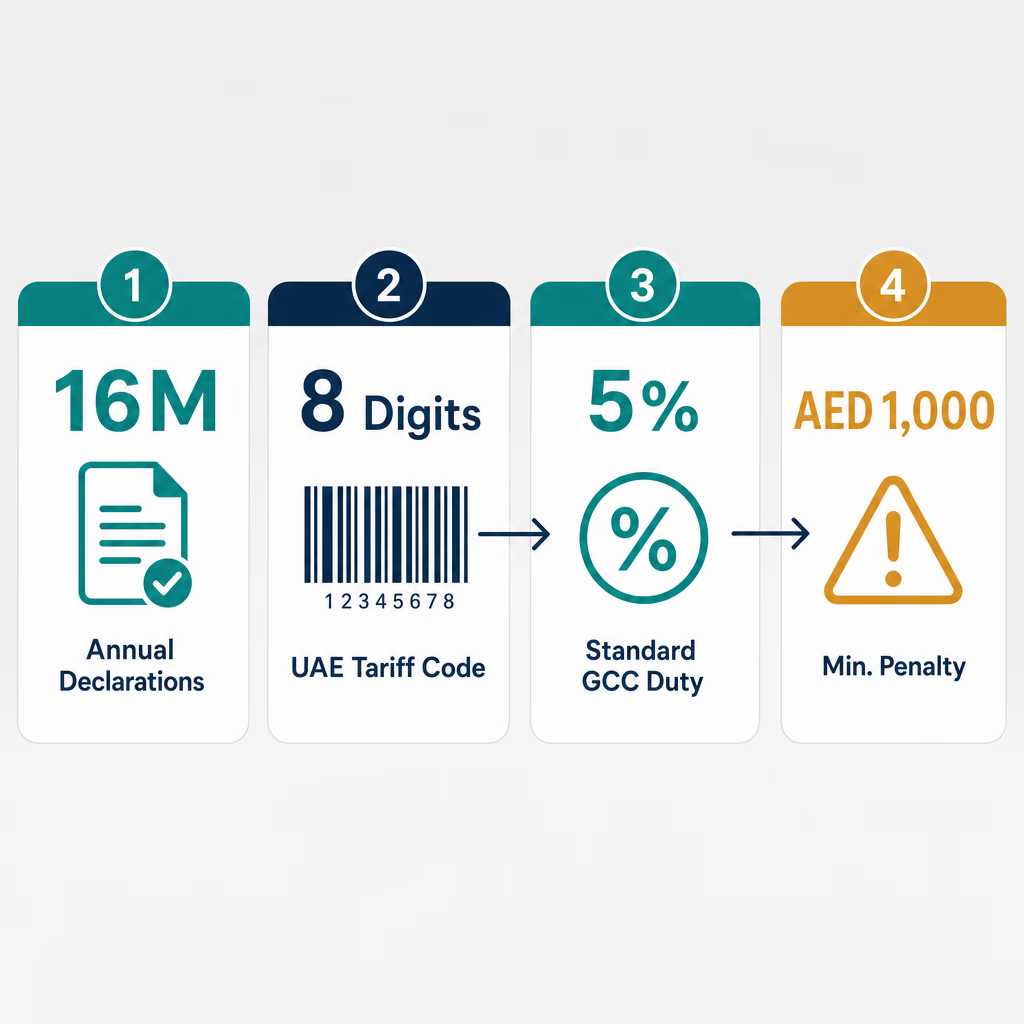
5%关税和5%增值税基准
对于从中国进入阿联酋大陆的大多数商品而言,其税费计算方式出人意料地简单:一 5%关税 更多 a 5% 增值税, ,两者均以货物的到岸价(CIF)为计算依据。与许多实行州税和联邦税分层征税制度的市场不同,阿联酋对绝大多数贸易商品均适用统一的税率。.
5%税率体现了阿联酋作为再出口和贸易枢纽的作用:低且可预测的关税使该国在处理仅过境的货物时仍能保持竞争力。这也是该体系更侧重于估价准确性而非高税率的原因——国家通过庞大的贸易量收取少量且稳定的关税。对进口商而言,这意味着规划非常简单:几乎每次只需将到岸价(CIF)乘以5%,就能得出应缴关税。.
增值税按5%的税率,以到岸价(CIF)加上关税为基数征收。已办理增值税登记的企业可在定期申报时申请退还该笔增值税,因此对于合规的进口商而言,实际成本为5%的关税加上融资周转成本,而非双重征税。未办理增值税登记的贸易商和终端消费者则需将增值税作为实际成本承担。.
该基准值是每个 中国至阿联酋的海运 预算应从何处着手。在比较供应商报价或国际贸易术语(Incoterms)之前,请注意:对于标准货运,您的CIF价值中大约十分之一将作为阿联酋税费。.
CIF值的计算方法
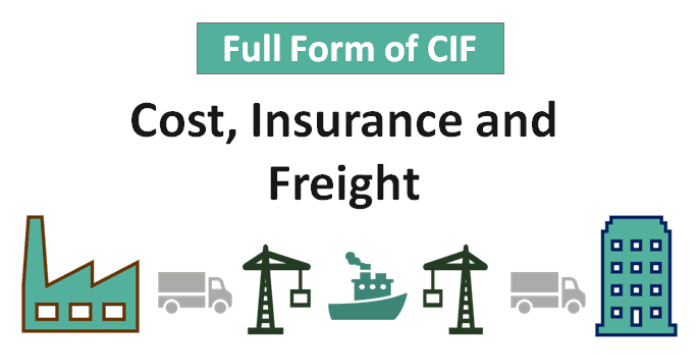
CIF 代表“成本、保险费和运费”。阿联酋海关是根据该到岸价值而非仅根据出厂价来征收关税和增值税的:
- 成本 — 商业发票上所列货物的交易金额。.
- 保险 — 用于承保货物运至卸货港的保费。.
- 货运 — 运往阿联酋港口的海运费用。.
将这三项相加即得CIF值。作为销售条件的特许权使用费或许可费应计入海关价值,因此,即使发票金额较低且许可费已单独支付,仍可按全部经济价值进行评估。.
通过一个实例可以更直观地说明。以一票从深圳发出的40HQ集装箱货物为例,货值20,000美元,海运费2,200美元,燃油附加费(BAF)300美元,码头费(THC)300美元,单证费80美元,保险费60美元。其到岸价(CIF)约为22,260美元。按5%税率计算的关税为1,113美元;以CIF总值加关税为基数,按5%税率计算的增值税为1,113美元;MOFAIC认证费约为41美元;末端配送费约为260美元。除货值外,总到岸成本约为5,457美元。.
要点:运费和保险的选择会影响您的应税基础。即使选择一种将运费转嫁给买方的更便宜的国际贸易术语(INCOTERM),货物在边境时仍会被计入相同的CIF总价中。.
对于拼箱(LCL)货物,同样按每立方米进行计算。如果您拼箱运输8立方米的货物,货值6,000美元,运费约600美元,保险费20美元,则其到岸价(CIF)约为6,620美元,因此关税和增值税合计约为662美元。拼箱运输使小型进口商只需就其实际运输的货量缴纳税款,这就是为什么对于拼箱集装箱而言,CIF价格基准与整箱运输同样重要的原因。.
免税和较高税率
5% 速率是默认设置,并非放之四海皆准的规则。主要差异如下:
- 0% 关税 — 许多食品和药品;符合海湾合作委员会(GCC)原产地资格的商品。.
- 50% 任务 — 酒精饮料。.
- 100%+ — 烟草及烟草制品,以及针对“罪恶商品”征收的单独消费税。.
- 海湾合作委员会(GCC)原产地货物 — 符合海湾合作委员会(GCC)原产地规则的产品,适用0%关税税率。.
请仔细注意海湾合作委员会(GCC)的相关规定。在GCC成员国制造且符合原产地规则的商品,在关税处理上不被视为“中国原产”,因此应按0%报关。如果将中国制造的零部件组装成符合GCC原产地规则的产品,其关税待遇可能会完全改变。.
一个实用的规划角度:如果你在阿联酋自由区进行组装,同时使用了部分中国产零部件以及部分本地或海湾合作委员会(GCC)产零部件,成品的原产地可能会发生变化,从而影响其进入中国大陆时的关税待遇。原产地规则基于事实,不可协商,因此请妥善记录你的物料清单。正确确定原产地,可以使产品在符合条件的部分从5%变更为0%。.
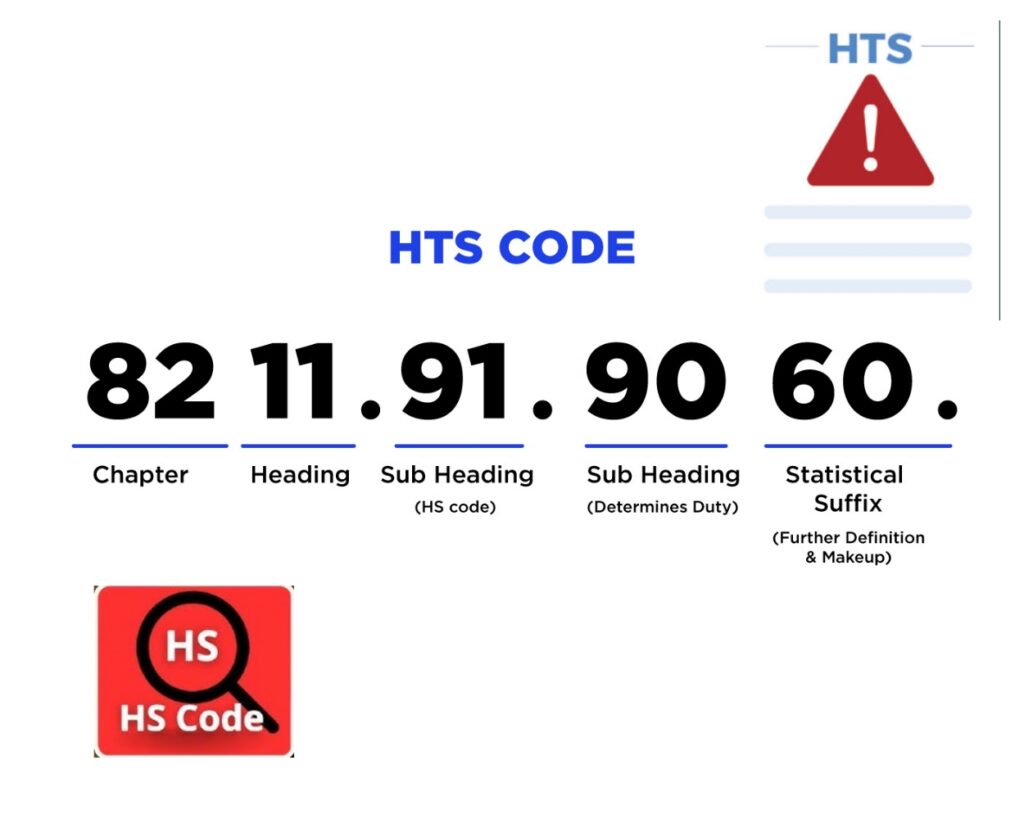
您的HS编码决定了适用哪个税则档次。如果将实际上属于强化营养补充剂的“食品”或实际上属于电子产品的“玩具”归类错误,税率可能会从0%变为5%,并导致需要额外审批。归类并非单纯的文书工作,而是涉及税收的环节。.
除关税外,特定商品还需缴纳消费税——碳酸饮料和能量饮料为50%,烟草为100%——这些税费是在关税基础上额外征收的。这些税费不在边境进行协商,而是已纳入《协调制度》(HS)分类及进口商许可证的许可范围。如果您经营受管制类别的商品,在与供应商达成合作前,请务必确认您的许可证及确切的子代码,因为一个错误的假设可能会让利润变成亏损。.
12位HS编码及2026年强制要求
来自 2026年8月, ,阿联酋要求 12位HS编码 适用于从世界其他地区(包括中国)进口到中国大陆的货物。旧的8位编码仅在海湾合作委员会(GCC)内部运输中仍然有效。新增的位数用于明确子类别、原产地细节以及任何影响税率的特殊制度。.
您可以在阿联酋海关税则门户网站上核对正确的12位分类代码及适用的关税: icp.gov.ae (《中央海关税则》)。在开具商业发票之前,请先查询相关编码,因为税率及任何限制均直接由该编码决定。.
2026年仍使用8位数编码申报的进口商,将在 清关流程, ,这意味着在您处理文书工作期间需支付仓储费。请在2025年将该12位代码整合到您的发票模板中,这样过渡过程就会变得无感。.
自由区:暂缓征税,而非免税
阿联酋自由区—— JAFZA (迪拜),, AFZA (富查伊拉) 和 KIZAD (阿布扎比)——对进口用于再出口或区内使用的货物暂缓征收关税和增值税。这属于暂缓征收,而非免除。一旦这些货物从自由区运往阿联酋本土,将根据到岸价(CIF)对5%关税和5%增值税进行征收,其处理方式与在港口完成清关时完全一致。.
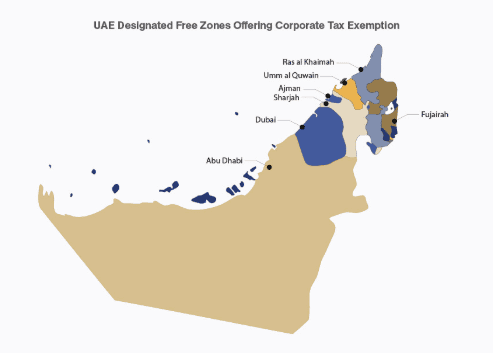
这一点对两项规划决策至关重要。首先,如果您将从中国发出的货物中的大部分进行再出口,将货物存放在自由区意味着您只需就那小部分运往中国大陆的货物向阿联酋缴纳税款。其次,如果您采用“进口并在当地销售”的模式,自由区并不能为您节省税款本身——它只是改变了纳税时间,还可能产生自由区处理费。.
清晰的思维模型:当货物运出该国或留在保税区内时,保税区模式占优;当货物从一开始就面向阿联酋客户时,大陆清关模式占优。.
假设有一批价值15,000美元的20GP促销商品,通过KIZAD进行区域分销。货物进入该区后,无需缴纳阿联酋税款。当60%转口至阿曼,而仅有40%进入阿布扎比大陆时,关税和增值税仅适用于6,000美元——总计约600美元,而若整个集装箱在港口清关,则需缴纳1,500美元。该区是改善现金流的工具,而不仅仅是一个仓库。.
估算您的到岸成本
到岸成本是唯一能告诉你从中国采购的商品在阿联酋是否真正能盈利的指标。它包括商品价值、国际运费和保险费、5%关税、5%增值税(若已注册增值税,可抵扣)、认证费以及大陆境内配送费。.
每笔费用由谁承担取决于您的合同。在FOB条款下,运费和边境税由买方承担;在DDP条款下,则由卖方承担。我们的指南介绍 国际贸易术语(Incoterms)及关税由谁承担 显示了按条款的明细,以便您能够对不同供应商的报价进行同类比较。.
一项规划注意事项:5%的关税水平虽低于全球平均水平,但并非为零,且将与2026年的运费波动叠加。请在每份报价中将其纳入模型计算,因为即使供应商提供的3%单价更低,一旦将到岸价(CIF)关税、增值税和运费计算在内,其实际成本仍可能更高。.
如果您希望在运费报价中一并处理税费,, DDP条款将关税和增值税 纳入单一交货价格中,从而避免了收到单独海关账单时的意外。如果您经常进行贸易,请制作一份简单的到岸成本表,将这些项目设为固定列;唯一的变量是货值、运费以及基于HS编码的税率。花十分钟制作一个模板,就能避免上百个最后一刻的意外。.
请向我们提供您的货值、HS编码和目的地酋长国。我们将为您提供完整的到岸成本明细——包括关税、增值税、认证费和运费——确保您的利润预测基于阿联酋的实际数据,而非猜测。.
常见问题
从中国进口到阿联酋的关税税率是多少?
大多数商品需按到岸价(CIF)缴纳5%关税,外加5%增值税。食品、药品及海湾合作委员会(GCC)原产地商品的税率可能为0%,而酒精类商品为50%,烟草类商品为100%或更高。.
阿联酋进口商品的增值税能否抵扣?
可以。已注册增值税的企业可在申报时退还5%的进口增值税,因此对于合规进口商而言,实际的边境成本主要为5%的关税。.
12位HS编码何时开始强制执行?
自2026年8月起,从世界其他地区(包括中国)进口至阿联酋本土的货物,必须使用12位HS编码。您可登录 icp.gov.ae 查询商品分类。.
 English
 Chinese
 Arabic
 French
 German
 Portuguese
 Spanish